
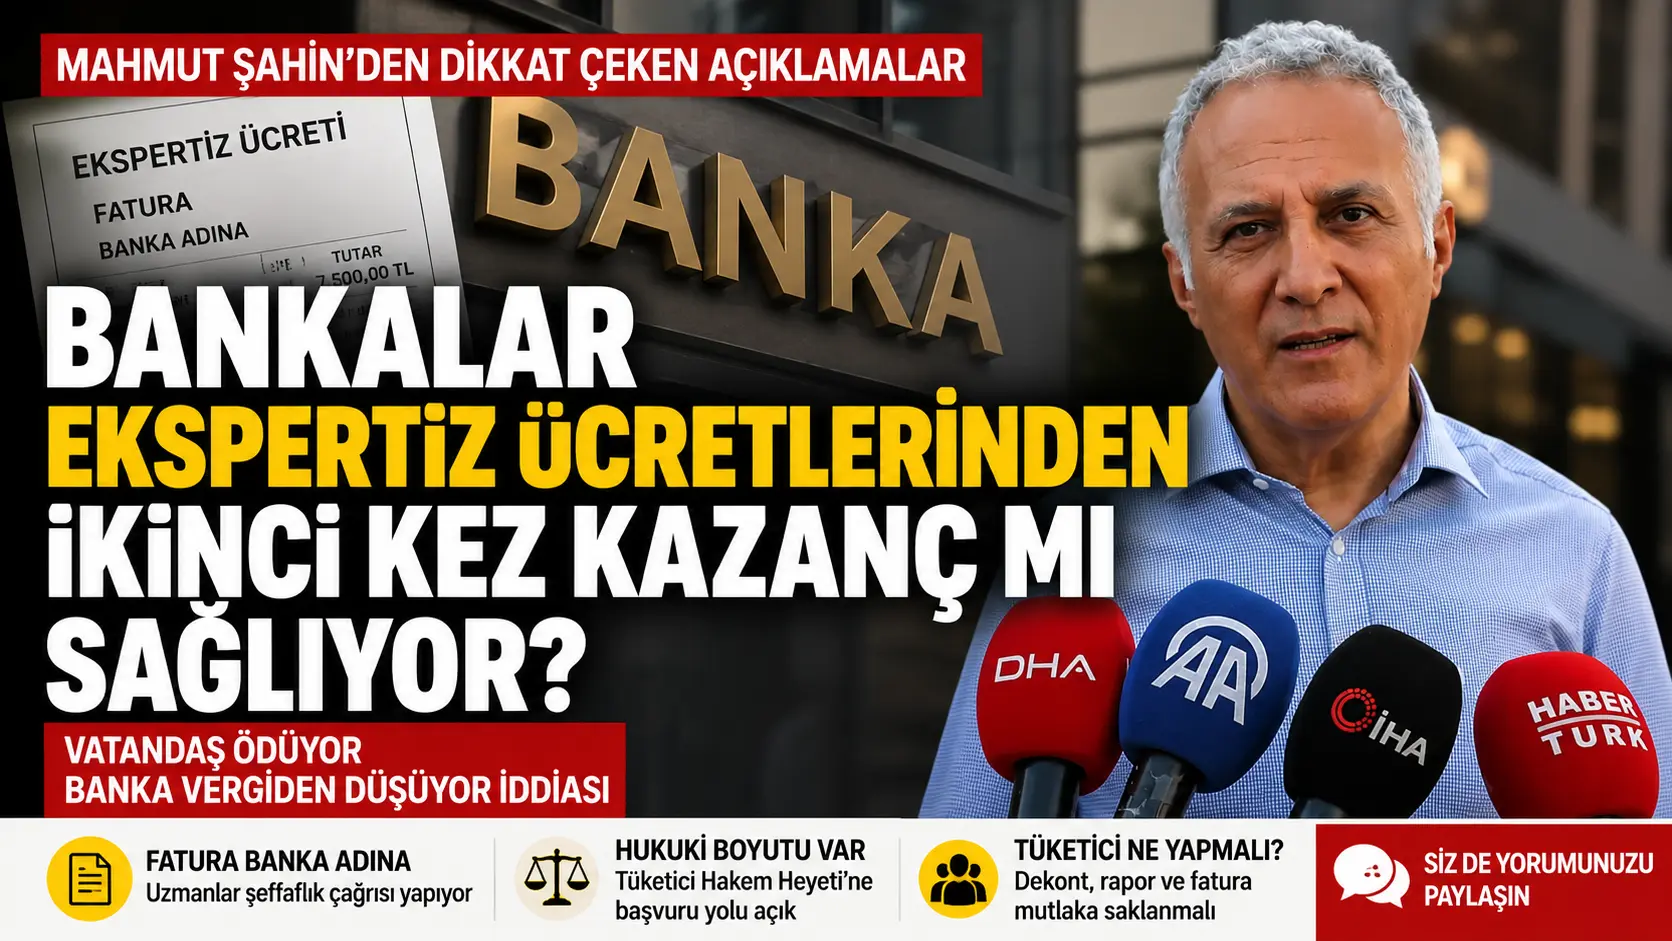
Tüketiciler Birliği Genel Başkanı Mahmut Şahin, bankaların kredi süreçlerinde aldığı ekspertiz ücretlerine ilişkin dikkat çeken iddiaları kaleme aldı. Şahin, vatandaşın ödediği ekspertiz bedellerinin faturalandırılma şeklinin hem tüketici hem vergi sistemi açısından tartışmalı olduğunu savundu.
Bankalar Bir Taşla İki Kuş mu Vuruyor?
Bankalar, yalnızca kredi veren finans kuruluşları olarak görülüyor olabilir. Ancak işin perde arkasında dönen para trafiği, çoğu zaman vatandaşın fark ettiğinden çok daha büyük bir sistemi ortaya koyuyor.
Özellikle kredi süreçlerinde alınan ekspertiz ücretleri, yıllardır tartışılan ancak çoğu tüketicinin detaylarını bilmediği konular arasında yer alıyor.
Tüketiciler Birliği Genel Başkanı Mahmut Şahin, kaleme aldığı köşe yazısında tam da bu noktaya dikkat çekti.
Ekspertiz Ücreti Her Koşulda Tahsil Ediliyor
Konut ya da taşıt kredisi başvurularında bankalar, krediye konu malın değerini belirlemek için ekspertiz işlemi yaptırıyor.
Bu işlem için alınan ücret ise çoğu zaman kredi onaylansa da onaylanmasa da tüketiciden tahsil ediliyor.
Kanunen bankaların üçüncü kişilere yaptıkları ödemeleri müşteriden talep edebildiğini hatırlatan Şahin, asıl tartışmanın ödemenin nasıl gösterildiği kısmında başladığını söylüyor.
Çünkü iddiaya göre vatandaşın cebinden çıkan para için fatura, tüketici adına değil banka adına kesiliyor.
Fatura Kimin Adına Kesiliyor?
Mahmut Şahin’in yazısındaki en dikkat çekici noktalardan biri de bu.
Şahin’e göre ekspertiz ücretini fiilen vatandaş ödüyor. Ancak ekspertiz şirketlerinden alınan faturalar çoğu zaman banka adına düzenleniyor.
Burada ortaya çıkan soru ise şu:
Vatandaşın ödediği bir hizmet bedeli, neden bankanın gideri gibi gösteriliyor?
Şahin, bazı işlemlerde faturaların toplu şekilde kesildiğini ve vatandaşlardan tahsil edilen toplam tutarla gerçek fatura bedelleri arasında fark oluşabileceğini öne sürüyor.
Vergi Tartışması Nereden Çıkıyor?
Köşe yazısında dile getirilen bir diğer iddia ise vergi boyutu.
Şahin’e göre banka, kendi cebinden çıkmayan bir ödemeyi gider gibi göstererek vergi avantajı elde ediyor olabilir.
Bu noktada kesinleşmiş bir yargı hükmünden değil, daha önce açılmış bazı davalarda tüketici lehine verilen kararların oluşturduğu tartışma alanından söz ediliyor.
Uzmanlara göre bu tür durumlarda her dosyanın kendi içeriğine göre değerlendirilmesi gerekiyor.
Dosya Masrafı Tartışmalarını Hatırlattı
Türkiye’de geçmiş yıllarda “dosya masrafı”, “kredi tahsis ücreti” ve “hesap işletim ücreti” gibi başlıklarda da benzer tartışmalar yaşanmıştı.
Birçok tüketici, hakem heyetleri ve mahkemeler üzerinden ücret iadesi almaya çalışmıştı.
Ekspertiz ücretleri konusunda ise tartışma, ücretin alınmasından çok bunun nasıl faturalandırıldığı ve aradaki farkın nasıl yönetildiği noktasında yoğunlaşıyor.
Finans Sisteminde Yeni Bir Denetim Başlığı mı Açılıyor?
Mahmut Şahin’in yazısında dikkat çektiği iddiaların ardından gözler, ilgili denetim kurumlarının bu konuda nasıl bir yaklaşım sergileyeceğine çevrildi.
Özellikle kredi süreçlerinde tüketicinin yaptığı ödemelerin şeffaf biçimde belgelenmesi, son dönemde finans sektöründe daha sık tartışılan başlıklar arasında yer alıyor.
Uzmanlar ise tüketicilerin kredi kullanırken yalnızca toplam maliyete değil, yapılan kesintilerin hangi hizmet karşılığında alındığına ve belgelerin nasıl düzenlendiğine de dikkat etmesi gerektiğini belirtiyor.
Tüketici İçin Bilmeniz Gerekenler
- Ekspertiz ücretinin dekontunu mutlaka saklayın.
- Ekspertiz raporunun bir örneğini talep edin.
- Faturanın kimin adına kesildiğini kontrol edin.
- Kredi iptal olsa bile alınan ücretin hangi hizmet karşılığında tahsil edildiğini sorun.
- Şüpheli bir durum olduğunu düşünüyorsanız Tüketici Hakem Heyeti’ne başvuru seçeneklerini araştırın.
Sayılarla Ekspertiz Gerçeği
Kredi kullanırken tüketicinin önüne birçok kalem çıkıyor. Ekspertiz ücreti de bunlardan biri. Burada asıl mesele, bir hizmetin bedelinin alınmasından çok, bu bedelin gerçekten hangi hizmet karşılığında tahsil edildiğinin ve kimin adına belgelendirildiğinin açık biçimde gösterilmesidir.
Tüketici, ödediği her ücret için bilgi isteme hakkına sahiptir. Ekspertiz raporu, ödeme dekontu ve fatura bilgisi bu nedenle önemlidir. Çünkü yarın bir uyuşmazlık yaşandığında tüketicinin elindeki en güçlü dayanak, sözlü beyanlar değil belgeler olacaktır.
Bankaların sunduğu her hizmette şeffaflık esastır. Vatandaşın cebinden çıkan paranın hangi işlem için alındığı, kime ödendiği ve nasıl faturalandırıldığı açık değilse, burada tüketici lehine sorgulanması gereken bir alan doğar.
Son Söz
Bankacılık sistemi güven üzerine kurulu; vatandaş ise ödediği her ücretin gerçekten nereye gittiğini bilmek istiyor.
Kredi kullanırken sizden alınan ekspertiz ücretleri konusunda hiç sorun yaşadınız mı? Faturanın kimin adına kesildiğini kontrol ettiniz mi? Yaşadığınız deneyimleri paylaşarak diğer tüketicilerin de bilinçlenmesine katkı sağlayabilirsiniz.
Yorum Yap ve Görüşünü Paylaş


